Gutachter für Gebäude- und Versicherungsschäden
Schäden klären.
Klar einordnen.
Nach einem Wasser-, Sturm- oder Brandschaden geht es um zwei Fragen: Was ist die Ursache, und wie groß ist der Schaden? Wir dokumentieren unabhängig, klären die Ursache und bewerten nachvollziehbar – für Sie, Ihre Versicherung oder Ihren Anwalt.
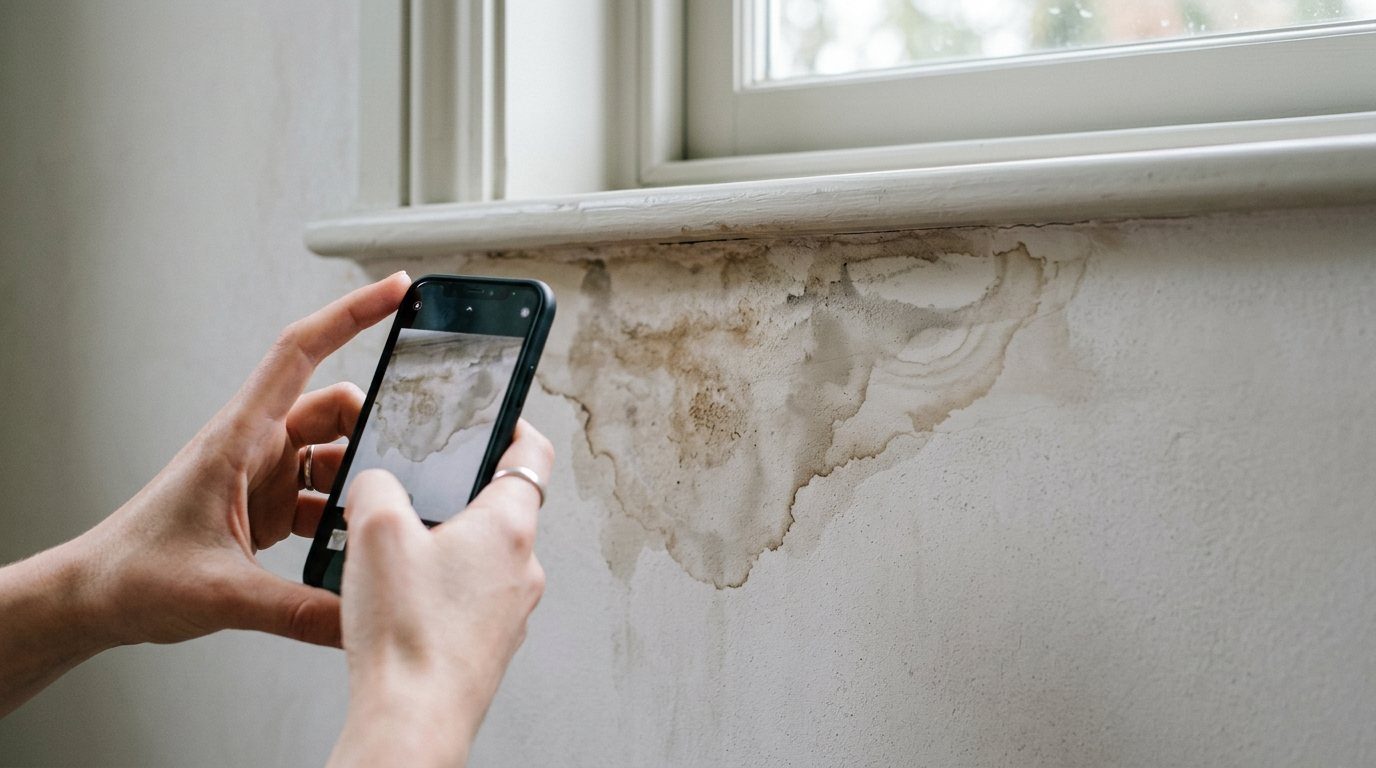
Gut zu wissen
Versicherte müssen nach einem Schaden dafür sorgen, dass er nicht größer wird (§ 82 VVG). Wer das grob fahrlässig versäumt, riskiert Kürzungen. Notwendige Kosten für die Schadenminderung können erstattungsfähig sein (§ 83 VVG).
Wann ist ein Gutachten sinnvoll?
Die Ursache ist unklar
Etwa ob Leitungswasser oder eindringendes Regenwasser – das entscheidet oft über die Deckung.
Die Versicherung kürzt oder lehnt ab
Ein eigenes Gutachten belegt Ihre Position.
Die Schadenhöhe ist strittig
Viele Verträge sehen dann ein Sachverständigenverfahren vor (§ 84 VVG).
Baumängel nach Neubau oder Sanierung
Als Grundlage für Gespräche mit Handwerkern oder Bauträgern.
Zwei Bereiche. Ein Ziel: Klarheit.
Ob Baumangel oder Versicherungsfall – am Anfang steht die Frage nach der Ursache.
Leitungswasserschaden · Messtechnik
Wie weit ist das Wasser gezogen?
Mit dem Mikrowellen-Messsystem MOIST 350 B von hf sensor messen wir zerstörungsfrei bis zu 30 cm tief – auch in Estrich und Beton. So lassen sich Ausbreitung und Trocknungsverlauf belegen, ohne Böden oder Wände aufzubrechen.
Salze im Mauerwerk verfälschen das Ergebnis nicht. Das schafft eine nachvollziehbare Grundlage für Sie und Ihre Versicherung.
bis 30 cm
Messtiefe, zum Beispiel in Beton
0 Bohrlöcher
zerstörungsfreie Messung
Vom Schaden zum Gutachten.
Anruf
Was ist passiert, wann, welche Versicherung?
Ihr Beitrag: Schadennummer, Fotos, Versicherungsunterlagen.
Ortstermin
Schadensaufnahme, Ursachenklärung, Messungen – bei Leitungswasser zerstörungsfrei bis 30 cm tief.
Gutachten
Ursache, Umfang, erforderliche Maßnahmen und Kosten.
Begleitung
Auf Wunsch bei Gesprächen mit Versicherung oder Handwerkern.
Ihr Nutzen: Eine belastbare Grundlage statt Wort gegen Wort.
Erste Schritte nach einem Schaden.
Diese fünf Schritte helfen, bevor der Sachverständige vor Ort ist.
1
Schaden begrenzen
Wasser abstellen, Strom im betroffenen Bereich sichern, Notabdeckung – soweit gefahrlos möglich.
2
Alles fotografieren
Übersicht und Details, mit Datum.
3
Versicherung informieren
Unverzüglich melden und die Schadennummer notieren.
4
Nichts vorschnell entsorgen
Beschädigte Teile können als Beweis wichtig sein.
5
Sachverständigen früh hinzuziehen
Bevor Spuren beseitigt werden.
Das können Sie vorbereiten.
Je vollständiger die Unterlagen, desto gezielter die Untersuchung. Was fehlt, klären wir gemeinsam.
- Versicherungsschein und Bedingungen
- Schadennummer
- Fotos ab dem ersten Tag
- Rechnungen für Notmaßnahmen
- Korrespondenz mit der Versicherung
- Gegebenenfalls Gutachten des Versicherers
Weiterführende Informationen.
Offizielle Quellen zu Förderung, Regeln und Hintergründen. Die Links öffnen sich in einem neuen Fenster.
umweltbundesamt.de
UBA · Schimmel
Ursachen, gesundheitliche Bedeutung und Sanierung von Schimmelbefall.
versicherungsombudsmann.de
Versicherungsombudsmann
Kostenfreie Schlichtungsstelle bei Streit mit dem Versicherer.
Häufige Fragen.
Die Versicherung schickt einen eigenen Gutachter. Brauche ich trotzdem einen?+
Der Gutachter des Versicherers arbeitet in dessen Auftrag. Ein eigener Sachverständiger prüft unabhängig. Ob die Kosten erstattet werden, hängt vom Vertrag ab.
Wer zahlt das Gutachten?+
Grundsätzlich Sie als Auftraggeber. Manche Verträge übernehmen Sachverständigenkosten ganz oder teilweise.
Was, wenn wir uns mit der Versicherung nicht einigen?+
Möglich sind ein Sachverständigenverfahren, die kostenfreie Schlichtung beim Versicherungsombudsmann oder der Rechtsweg.
Wie schnell können Sie vor Ort sein?+
Bei akuten Schäden bitte anrufen – dann suchen wir den frühestmöglichen Termin.
Weitere Leistungen.
Schaden? Rufen Sie an.
Bei akuten Schäden ist das Telefon der schnellste Weg.